Domain penicillamin.de kaufen?
Wir ziehen mit dem Projekt
penicillamin.de um.
Sind Sie am Kauf der Domain
penicillamin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain penicillamin.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
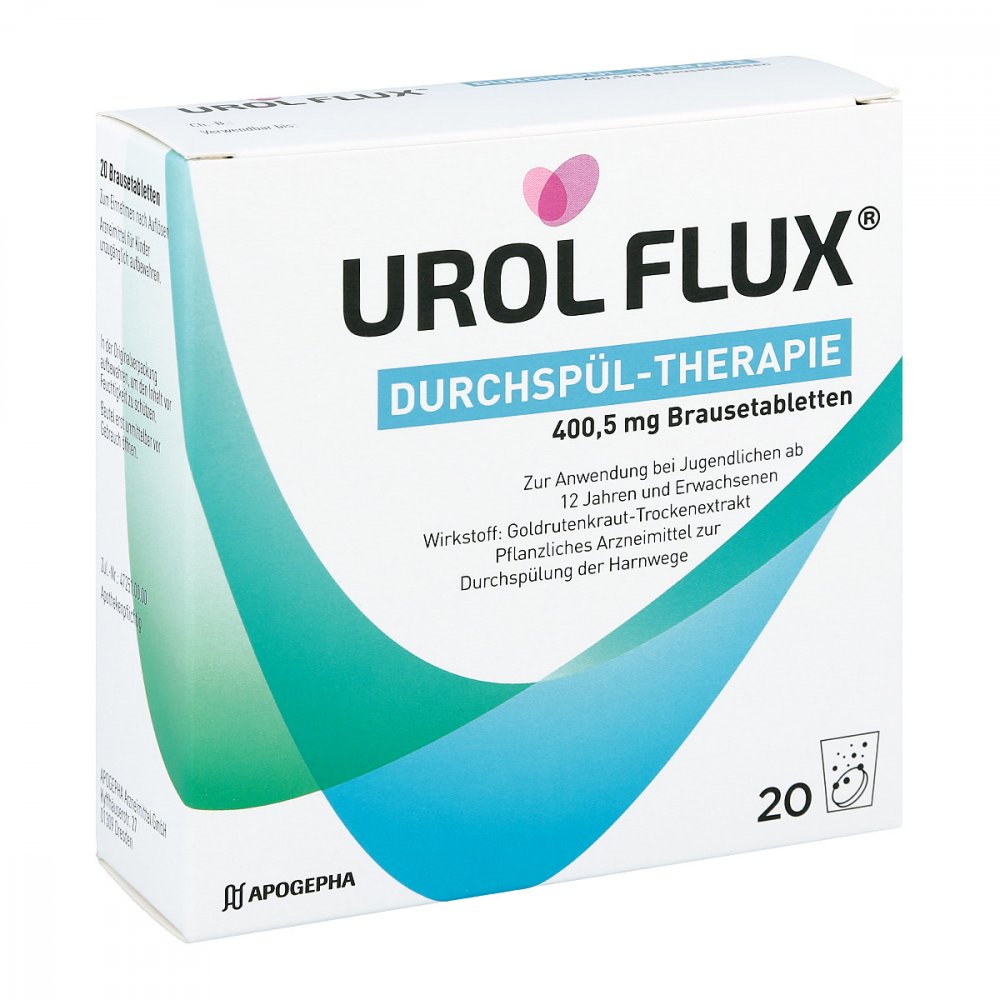
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie 400,5 Mg Brausetabletten 17607232Anwendungsgebiet von Urol Flux Durchspül-therapie 400,5 Mg BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat (Ph. Eur.) [pflanzlich] Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Himbeerketon Hilfstoff (+)Linalool Hilfstoff (+)Hexenylacetat Hilfstoff (+)Levomenthol Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasse16,94 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438283,64 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
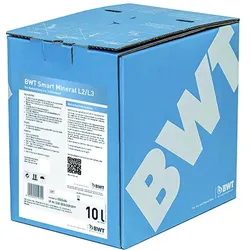
BWT Wirkstoff Smart Mineral L2/L3, 10 L WirkstoffBWT Smart Mineral L2/L3, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L2/L3 ist zur Behand- lung von mittelhartem bis hartem und aggressivem Trink- & Brauchwasser bestimmt, Härtebereich 8,4 - 21 Grad dH Gesamthärte bzw. Summe Erdalkalien 1,5 - 3,8 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen Kalkschutz und minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl und unter bestimmten Bedingungen auch aus Kupfer. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504384263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter


-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **

Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
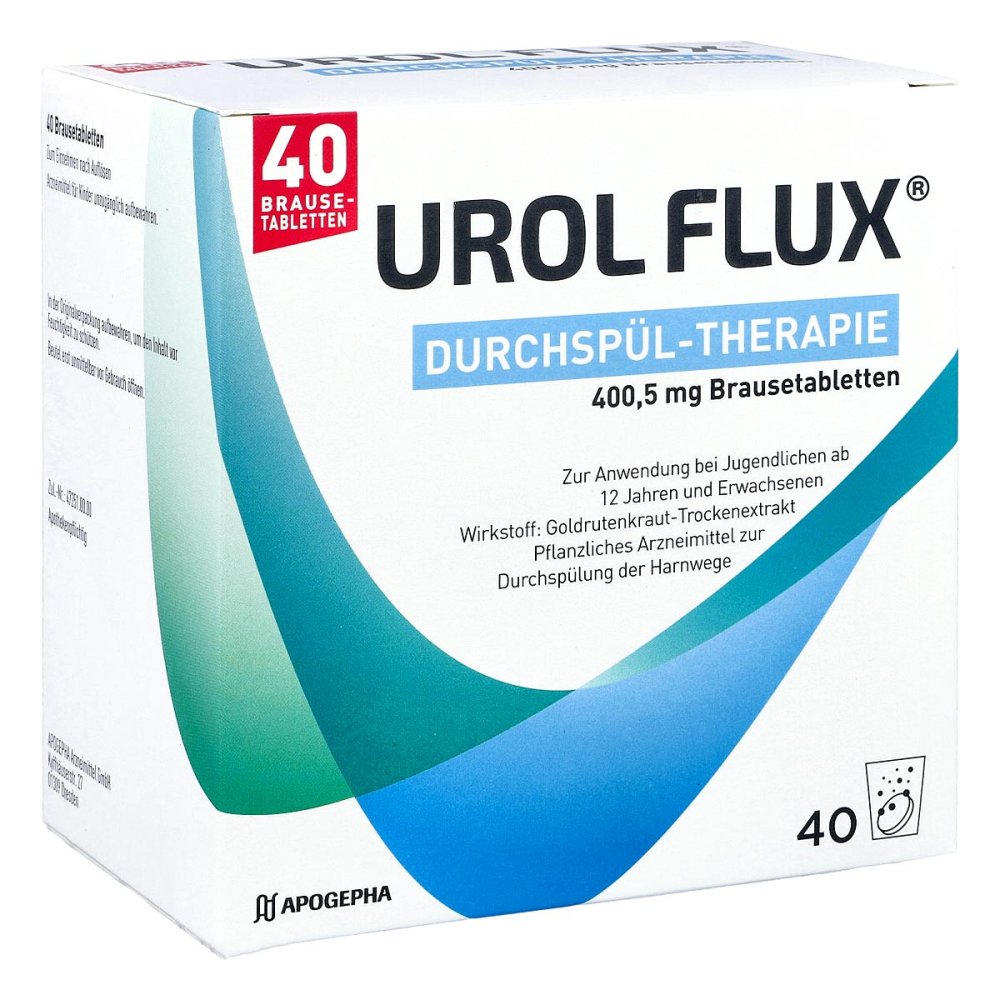
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie Brausetabletten 14408791Anwendungsgebiet von Urol Flux Durchspül-therapie BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Linalool Hilfstoff (+)Levomenthol Hilfstoff (+)Himbeerketon Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)Hexenylacetat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasseransammlungen im Gewebe) infolge15,94 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie 400,5 Mg Brausetabletten 17607232Anwendungsgebiet von Urol Flux Durchspül-therapie 400,5 Mg BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat (Ph. Eur.) [pflanzlich] Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Himbeerketon Hilfstoff (+)Linalool Hilfstoff (+)Hexenylacetat Hilfstoff (+)Levomenthol Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasse16,94 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438283,64 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L2/L3, 10 L WirkstoffBWT Smart Mineral L2/L3, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L2/L3 ist zur Behand- lung von mittelhartem bis hartem und aggressivem Trink- & Brauchwasser bestimmt, Härtebereich 8,4 - 21 Grad dH Gesamthärte bzw. Summe Erdalkalien 1,5 - 3,8 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen Kalkschutz und minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl und unter bestimmten Bedingungen auch aus Kupfer. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504384263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L1/LE, 1,5 L WirkstoffBWT Smart Mineral L1/LE, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438067,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L2/L3, 1,5 L WirkstoffBWT Smart Mineral L2/L3, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L2/L3 ist zur Behand- lung von mittelhartem bis hartem und aggressivem Trink- & Brauchwasser bestimmt, Härtebereich 8,4 - 21Grad dH Gesamthärte bzw. Summe Erdalkalien 1,5 - 3,8 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen Kalkschutz und minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl und unter bestimmten Bedingungen auch aus Kupfer. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438166,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.